安世半导体控制权风波仍在发酵。这家全球最大的基础半导体器件供应商,荷兰总部因政治干预被强制接管,中国商务部随后暂停其中国工厂出口许可。一家企业的控制权变动,正牵动全球汽车产业链的神经。
风暴眼中的闻泰科技交出了三季报。2025年第三季度公司营收44.27亿元,同比下降77.38%;归母净利润10.40亿元,同比大增279.29%。营收腰斩、利润暴增,这个反差背后另有原因。
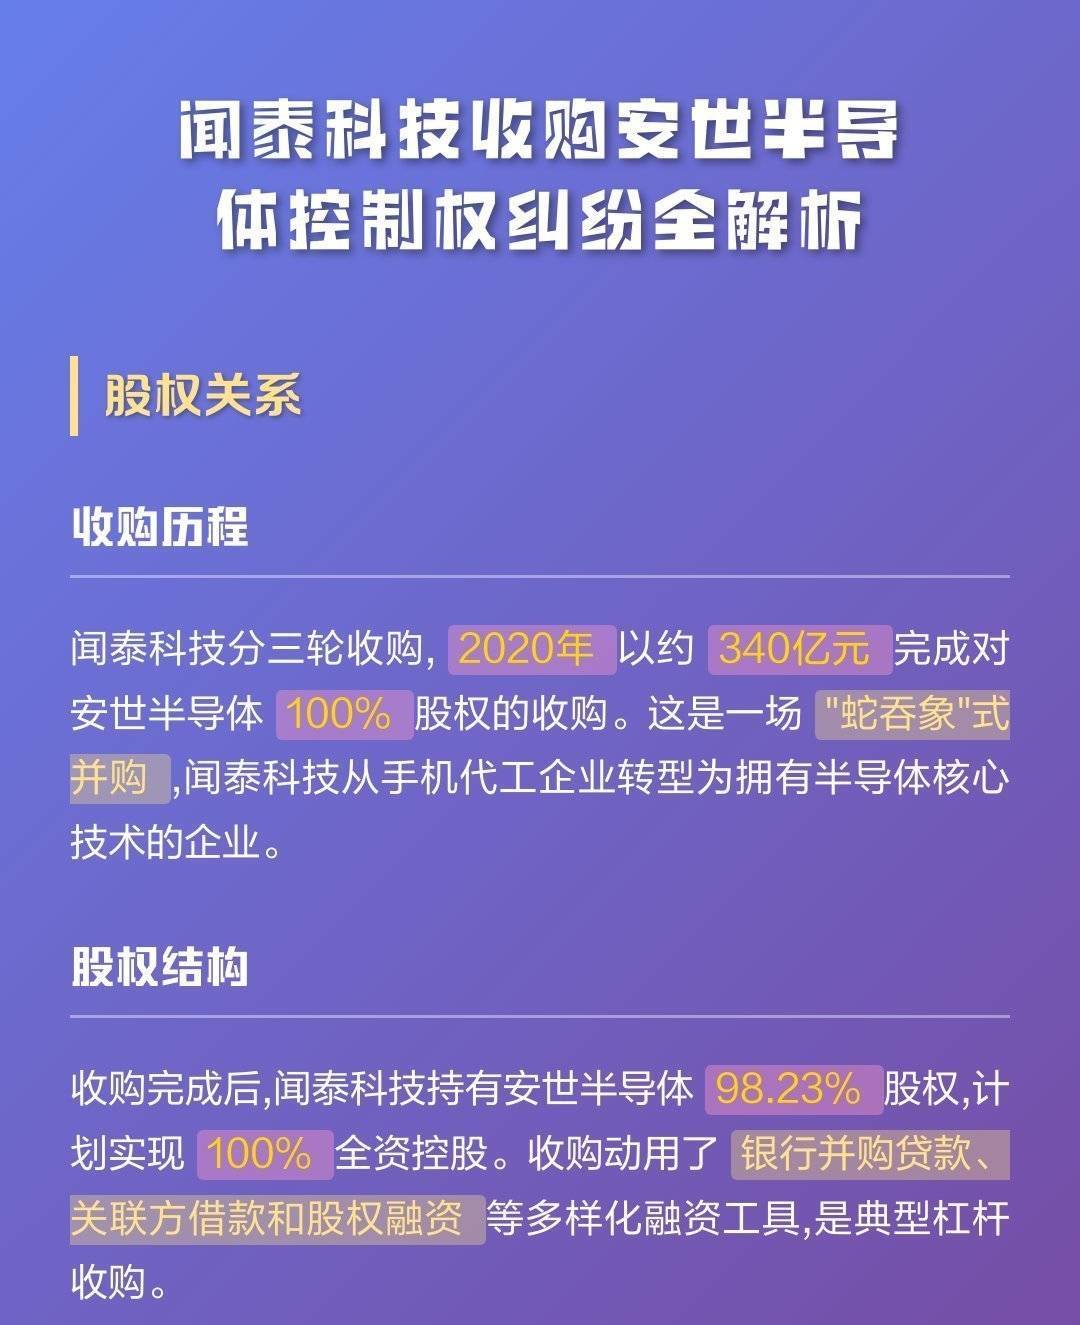
利润暴增并非来自半导体业务突然爆发。闻泰持续剥离产品集成业务,并完成部分子公司出售,该业务亏损幅度同比减少,才把净利润推了上去。剥离之后,半导体成为主要板块,安世半导体正是核心子公司。
安世的分量可以用数字说明。仅2024年,半导体业务就为公司贡献147.15亿元营业收入和22.97亿元净利润,是闻泰最重要的利润来源和业务核心。换句话说,这场控制权之争,打的不是边角料,而是命脉。
冲击已经传导到海外车企。欧洲汽车制造商协会警告,车企可能数周内面临停产风险;日本汽车工业协会也确认,断供或将对会员公司全球生产造成严重影响。一颗基础器件,卡住了整条整车产线。
公司自己在财报里把风险说得很直白:若2025年末前安世控制权无法恢复,闻泰可能面临收入、利润及现金流阶段性下调的风险。同时提示,相关事件走向和潜在影响难以具体量化,后续势头存在不确定性。
海外市场并非全线收缩。除中国外的亚洲市场实现中个位数同比增长,韩国受新能源车型需求带动明显;欧洲延续二季度末补库存趋势,同比增长超10%;美洲在汽车和工业需求双驱动下增长约14%。
对普通人来说,链条更直观:基础半导体断供,一级供应商减产,整车交付周期拉长,终端优惠收缩。车规级芯片认证周期长、替代慢,短期很难找到平替,成本压力最终会体现在车价和等车时间上。
看这份财报要留个心眼。279%的净利增速主要来自业务剥离带来的亏损减少,不等于半导体主业突然翻倍。判断闻泰的长期价值,核心变量仍是安世控制权能否落地,以及半导体业务能否延续前三季度势头。
风波未了,答案未定。对投资者而言,控制权进展比单季利润更值得盯;对行业而言,这是一次供应链韧性的压力测试。事件走向仍难量化,但可以确定的是,基础半导体的战略权重正被重新定价。
炒股配资代理提示:文章来自网络,不代表本站观点。
配查网官网 跨网输电权市场化交易试点开启全国统一电力市场体系建设提速
配资头条官网 玲珑轮胎签约飞书,给全球协同换上“AI 新轮胎”